Photovoltaik- und Solaranlagen beim Immobilienkauf: Was gilt bei der Grunderwerbsteuer?
28.10.2026
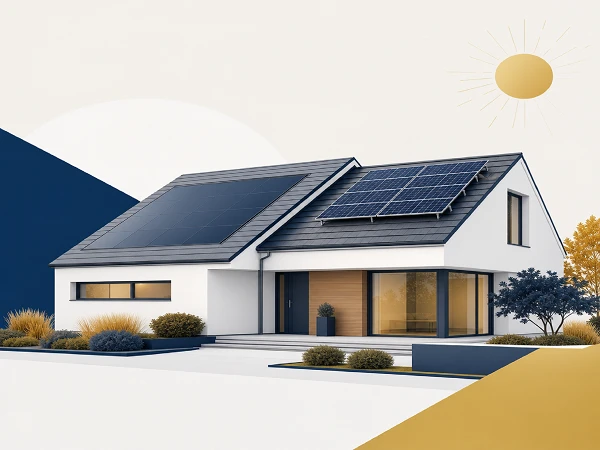
Photovoltaik- und Solaranlagen beim Immobilienkauf: Was gilt bei der Grunderwerbsteuer?
Beim Kauf einer Immobilie mit Solar- oder Photovoltaikanlage stellt sich häufig die Frage, ob und in welchem Umfang der auf die Anlage entfallende Kaufpreisanteil der Grunderwerbsteuer unterliegt. Dabei kommt es nach der dargestellten Auffassung des Niedersächsischen Finanzministeriums insbesondere auf die Art der Anlage und ihre Verbindung mit dem Gebäude an.
Solarthermie: Bestandteil der Heizungsanlage?
Solarthermieanlagen nutzen Sonnenlicht zur Wärmegewinnung, etwa zur Erwärmung von Wasser oder zur Unterstützung der Raumheizung. Da Heizungsanlagen üblicherweise dem Gebäude zugeordnet werden, kann auch der auf die Solarthermieanlage entfallende Kaufpreisanteil bei der Grunderwerbsteuer berücksichtigt werden.
Integrierte Photovoltaik: Teil des Gebäudes
Wird eine Photovoltaikanlage als Ersatz für eine ansonsten erforderliche Dacheindeckung oder als Teil der Fassade eingebaut, handelt es sich um eine sogenannte dach- oder fassadenintegrierte Anlage. Nach der dargestellten Auffassung ist sie ein wesentlicher Bestandteil des Grundstücks. Der auf sie entfallende Wert wäre demnach bei der Grunderwerbsteuer einzubeziehen – auch dann, wenn ein Teil des erzeugten Stroms in das öffentliche Netz eingespeist wird.
Aufdachanlage: Einordnung als Zubehör
Anders werden sogenannte Aufdachanlagen beurteilt, die auf einer vorhandenen Dacheindeckung montiert sind. Nach der niedersächsischen Auffassung handelt es sich dabei um Zubehör des Grundstücks. Der auf die Anlage entfallende Betrag soll daher nicht zur grunderwerbsteuerlichen Gegenleistung gehören – unabhängig davon, ob der Strom für das Gebäude genutzt oder teilweise in das öffentliche Netz eingespeist wird.
Wichtig: Diese Auffassung wird teilweise von anderen Finanzministerien abweichend beurteilt. Eine gerichtliche Klärung liegt nach den uns vorliegenden Angaben noch nicht vor. Die konkrete steuerliche Behandlung sollte daher im Einzelfall geprüft werden.
Kaufpreis im Vertrag nachvollziehbar aufteilen
Für die Kaufvertragsgestaltung empfiehlt es sich, die Werte nachvollziehbar aufzuschlüsseln, zum Beispiel nach:
-
Grund und Boden,
-
Gebäude und Gebäudebestandteilen,
-
Zubehör, einschließlich gegebenenfalls einer Aufdach-Photovoltaikanlage.
Die Zuordnung und Kaufpreisaufteilung sollten möglichst vor der notariellen Beurkundung geklärt und im Vertrag eindeutig dokumentiert werden.
Dieser Beitrag gibt die in der Anfrage dargestellte Verwaltungsauffassung wieder und ersetzt keine Prüfung des konkreten Kaufvertrags. Bitte lassen Sie die Einordnung anhand der Originalunterlagen und der zum maßgeblichen Zeitpunkt geltenden Rechtslage fachlich prüfen.
Bleiben Sie auf dem Laufenden
Mit unserem Newsletter erhalten Sie regelmäßig interessante Informationen zu relevanten Themen und Terminen.